

Una fuga de gas destruyó viviendas, comercios y autos en la esquina de Beltrán y Del Valle Iberlucea. Te contamos qué coberturas pueden activarse, qué pasa si no tenías seguro y qué conviene hacer en estos días.
Lo que pasó en Beltrán y Del Valle Iberlucea
Viví veinte años a una cuadra de esa esquina, fui a la Escuela N.º 44 Cristóbal Colón y parte de mi familia sigue viviendo en el barrio.
Es imposible escribir esta nota como si fuera un caso más: son las veredas que caminé, los comercios donde compré y los vecinos que conozco. Antes que nada, mi abrazo a la familia de la persona que murió, a los heridos y a quienes hoy no pueden volver a su casa o a su negocio.
El viernes 13 de noviembre, una máquina de una empresa contratista de Metrogas rompió un caño mientras renovaba la red de gas. Poco más de una hora después se produjo la explosión y el incendio. Según el Municipio de Lanús, hubo una persona fallecida y unos 30 heridos.
El fuego dañó departamentos, casas y comercios de la cuadra, y destruyó al menos 29 autos estacionados. La Justicia investiga qué falló entre la rotura y la explosión, y si se cumplieron los protocolos. No nos corresponde adelantar culpables: lo que sí podemos hacer es explicar cómo funcionan los seguros en un caso así.
Qué seguros pueden participar
En un siniestro así no hay un solo seguro: cada afectado activa el suyo, y después se discute quién es responsable. En la mayoría de las pólizas de incendio, la explosión se cubre igual que el fuego, aunque la haya causado otro.
| Quién | Seguro que puede responder | Qué tener en cuenta |
|---|---|---|
| Dueño o inquilino de una vivienda | Hogar o Combinado familiar: incendio de edificio y contenido | Revisá si incluye gastos de alojamiento y remoción de escombros. Si alquilás, el contrato suele exigir un seguro de incendio del inmueble, que por lo general paga el inquilino. Ojo: muchas veces ese seguro cubre solo el edificio y tus cosas quedan sin asegurar. |
| Edificio en propiedad horizontal | Integral de consorcio | Cubre las partes comunes y la responsabilidad civil del consorcio. Cada departamento responde con su propia póliza. |
| Comercio | Integral de comercio: edificio, mercadería e instalaciones | Combina varias coberturas en una póliza: incendio, robo, cristales, responsabilidad civil y más. La pérdida de ingresos mientras el local está cerrado solo se cubre si se contrató interrupción de actividad. |
| Empleados que estaban trabajando | ART del empleador | Cubre el accidente en el lugar de trabajo y también in itinere, es decir, en el trayecto entre la casa y el trabajo. Da atención médica y salarios caídos mientras dure la baja, y se puede reclamar la indemnización por incapacidad laboral o, en caso de fallecimiento, la que corresponde a los familiares. Todo esto sin importar quién causó el hecho. |
| Autos estacionados | Seguro del auto, cobertura de incendio | El incendio total está cubierto a partir de terceros simples. El daño parcial por incendio se cubre con terceros completo y con todo riesgo; en algunos planes de todo riesgo puede aplicarse franquicia. Ojo: la cobertura de incendio exige que haya fuego. Si el auto solo sufrió daños por la onda expansiva, sin llamas, puede quedar afuera en terceros y requerir todo riesgo. La responsabilidad civil automotor sola no cubre el propio auto. |
| Personas fallecidas o lesionadas | Vida y accidentes personales | Se pagan a los beneficiarios o al asegurado según la póliza, de forma independiente del reclamo al responsable. |
| Empresas que hacían la obra | Responsabilidad civil de la distribuidora y de la contratista | Es el seguro que responde frente a terceros si la Justicia determina su responsabilidad. |
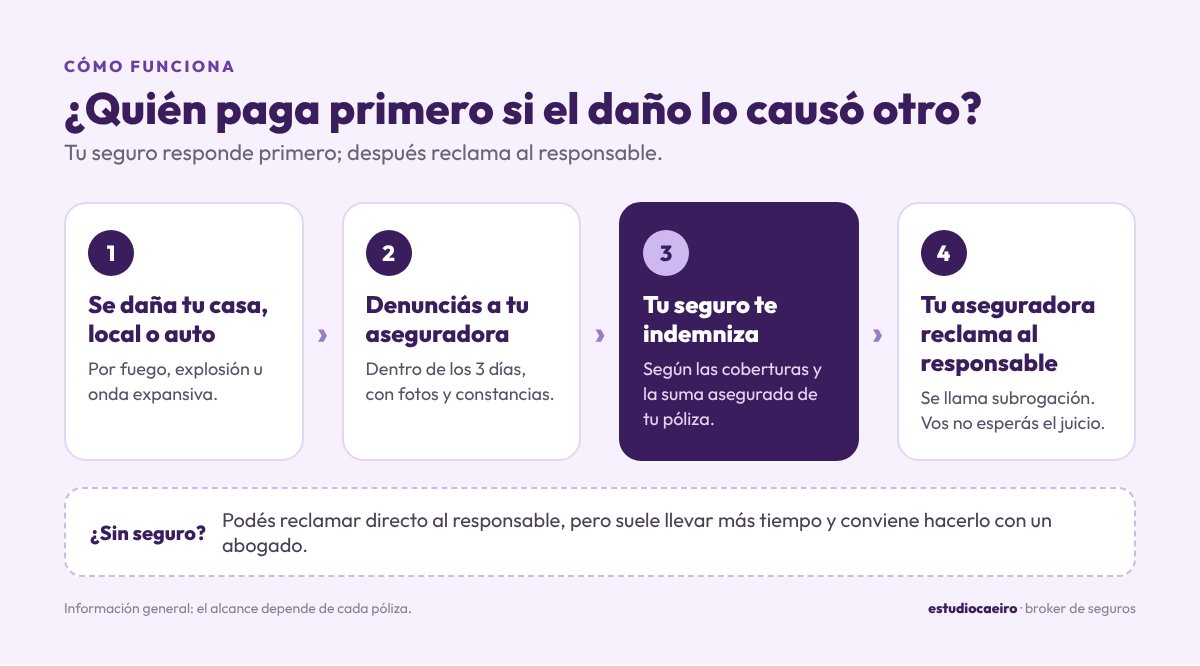
Un punto clave: si tu aseguradora te paga, después puede reclamarle al responsable lo que pagó. Eso se llama subrogación. Para vos significa cobrar antes, sin esperar el resultado de la causa judicial.
Coberturas que hacen la diferencia
Lo que define cuánto se recupera no es solo tener seguro, sino qué incluye la póliza. Estas son las tres claves en un caso así:
Incendio
Es la cobertura base de los seguros de hogar, consorcio y comercio. Cubre el edificio y su contenido ante fuego y explosión, incluso cuando la explosión ocurre en las inmediaciones, y también los vidrios rotos por la onda expansiva. Para cobrar lo que corresponde, el edificio y el contenido tienen que estar asegurados por su valor real. Estas pólizas suelen sumar además Cristales, para la rotura accidental de vidrios del día a día.
Pérdida de beneficios
La póliza de incendio no cubre lo que el comercio deja de ganar. Para eso está el adicional de interrupción de la explotación, que paga gastos fijos y sueldos mientras el local está cerrado. Para las familias, el equivalente es gastos de alojamiento.
Responsabilidad civil
Cubre los daños que le causás a un tercero. Si el fuego empieza en tu casa o local y llega al vecino, responde la RC linderos. En este caso, frente a los vecinos responde el seguro de RC de quien hacía la obra, si la Justicia determina su responsabilidad.
Si no tenías seguro
No tener póliza no te deja sin derechos. Podés reclamar directamente al responsable del daño, aunque suele llevar más tiempo y conviene hacerlo con un abogado.
Canal de Metrogas para vecinos afectados: incidenterde@metrogas.com.ar · (011) 4309-1075, de lunes a viernes de 8:30 a 17:30.
Antes de firmar cualquier acuerdo o recibo de pago, hacelo revisar: un «pago total» puede cerrar reclamos futuros.
Qué conviene hacer ahora
- Denunciá el siniestro a tu aseguradora dentro de los 3 días de conocido el hecho, aunque todavía no sepas el monto del daño.
- Sacá fotos y videos de todo antes de limpiar o tirar algo, y esperá la inspección del liquidador.
- Juntá constancias: intervención de Bomberos y Defensa Civil, denuncia policial o judicial y cualquier acta del Municipio.
- Armá un listado de bienes dañados con facturas, garantías o fotos anteriores que prueben que los tenías.
- Guardá los comprobantes de gastos de hotel, mudanza o alquiler temporario: pueden ser reintegrables.
- Revisá tu suma asegurada. Si está por debajo del valor real, la indemnización baja en la misma proporción. Pasa mucho con la inflación.
¿Y nosotros qué hacemos?
Si sos vecino de la zona y tenés póliza con nosotros, ya estamos para acompañarte en la denuncia y en cada paso del reclamo. Si tu seguro está en otro lado o no tenés, también podemos orientarte sin compromiso: es nuestro barrio. Y si querés saber si tu póliza tiene Incendio edificio, interrupción de actividad o responsabilidad civil linderos, la revisamos con vos comparando más de 19 aseguradoras. Escribinos por WhatsApp y lo vemos juntos.
Fuentes: Municipio de Lanús y Fiscalía UFI N.º 6 de Lanús, vía Infobae (13/11/2026 y 15/11/2026), La Nación (13/11/2026) y Lomas Conectado (16/11/2026). Coberturas: condiciones generales y manuales de producto de Hogar, Integral de comercio, Cristales y Responsabilidad civil de aseguradoras del mercado argentino. El alcance real, los topes y las franquicias dependen de cada póliza.
Director de Estudio Caeiro Broker de Seguros · Productor Asesor de Seguros, Matrícula SSN N° 54848. Tercera generación de productores asesores de seguros.